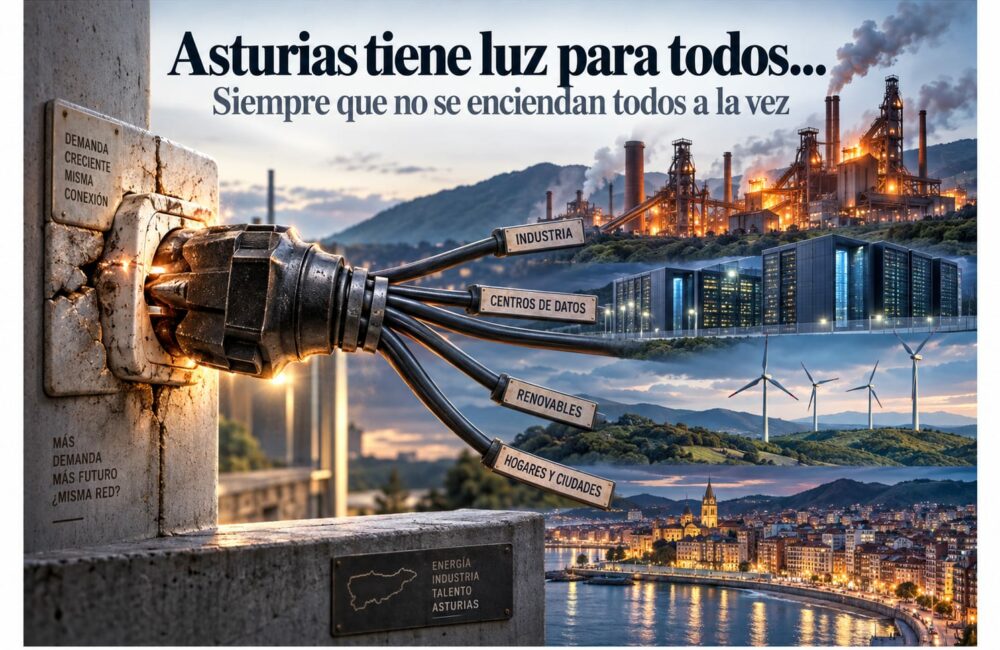
Manual para entender de dónde sale la electricidad asturiana, dónde se la beben y qué puede pasar si llegan, por ejemplo, los centros de datos
Hay una pregunta que, como ciudadano de a pie, me parece sencilla: ¿Asturias produce suficiente electricidad para Asturias?
Respuesta corta —spoiler—: no.
Respuesta larga: depende de si hace viento, llueve, hay sol, de cuánto acero fabrique ArcelorMittal, cuánto zinc produzca AZSA, cuántos ciclos combinados estén funcionando y, en un futuro cercano, de cuántos ordenadores quieran ponerse a pensar por nosotros en un centro de datos.
Y aquí empieza el lío de los megavatios, los gigavatios-hora, las redes de 400 kilovoltios y demás unidades aparentemente diseñadas para que el ciudadano abandone la conversación.
Vamos a traducirlo.
Asturias consume, y mucho
En 2025 Asturias demandó 8.507 GWh de electricidad y produjo unos 7.692 GWh.
Necesitó, por tanto, alrededor de 815 GWh más de los que produjo. Esa diferencia la aportó el sistema eléctrico nacional. No es ningún drama: para eso existe una red interconectada.
Pero sí significa algo: Asturias no es autosuficiente eléctricamente.
Y eso pese a disponer de agua, gas, viento, algo de sol y unas centrales e instalaciones que suman alrededor de 3.887 MW de potencia instalada.
El problema es que potencia instalada y electricidad disponible no son lo mismo. Un molino de 5 MW puede producir 5 MW, pero solamente cuando sopla suficiente viento.
Y entonces aparece el elefante de la habitación: la industria.
De los aproximadamente 8.500 GWh anuales consumidos en Asturias, unos 5.470 GWh corresponden a la industria. Los hogares, todos juntos, rondan los 1.470 GWh.
Es decir, las fábricas asturianas consumen unas 3,7 veces más electricidad que todos los hogares juntos.
Apagar la luz del pasillo está muy bien, pero para entender la electricidad asturiana hay que mirar hacia las fábricas.
ArcelorMittal y AZSA
Las cifras públicas no son perfectamente homogéneas ni corresponden todas al mismo año, pero estimaciones recientes sitúan el consumo eléctrico de ArcelorMittal Asturias en torno a 3-3,2 TWh anuales.
Una referencia anterior cifraba en unos 4.000 GWh el consumo de ArcelorMittal en España, mientras documentación técnica de las factorías asturianas muestra consumos de cientos de GWh en cada planta.
Tomando esos 3.000-3.200 GWh, ArcelorMittal Asturias podría consumir aproximadamente el doble que todos los hogares asturianos juntos.
Y esto adquirirá todavía más importancia con la nueva acería eléctrica de Gijón. Descarbonizar el acero significa, entre otras cosas, sustituir carbón y otros combustibles por electricidad.
Estupendo.
Pero el enchufe tendrá que estar preparado.
Asturiana de Zinc es otro gran consumidor. EDP firmó con AZSA un contrato para suministrarle 237 GWh anuales de electricidad eólica durante 19 años, hasta 2040, cantidad equivalente, según EDP, al consumo medio de unos 65.000 hogares.
Esos 237 GWh no representan necesariamente todo el consumo de AZSA, pero dan una idea de la escala.
¿Qué ocurrió con el carbón?
En 2018 las centrales de carbón asturianas produjeron aproximadamente 8.497 GWh.
En 2025, unos 950 GWh.
La diferencia ronda los 7.550 GWh: más de cinco veces todo el consumo anual de los hogares asturianos.
Naturalmente, esa caída no se debe exclusivamente al cierre de centrales. También influyen el precio del CO₂, el mercado eléctrico, los precios del carbón y del gas y las horas de funcionamiento.
Pero la magnitud es esa.
El carbón ha pasado de protagonista a secundario y en 2025 su producción volvió a caer con fuerza, entre otras razones por la reconversión de Aboño II.
Entonces llegan los molinos
Asturias tiene alrededor de 700 MW eólicos instalados.
Pero eso no significa disponer de 700 MW durante todo el día.
En 2025 los parques eólicos asturianos produjeron unos 1.314 GWh, equivalentes a una potencia media de aproximadamente 150 MW durante todo el año.
Tenemos capacidad para acercarnos a 700 MW cuando las condiciones son buenas, pero su producción anual equivale a unos 150 MW constantes.
Con la solar ocurre algo parecido. En 2025 la fotovoltaica produjo alrededor de 150 GWh, equivalentes a unos 17 MW medios.
Comparemos:
- Eólica: unos 150 MW medios.
- Solar: unos 17 MW medios.
- Demanda asturiana: unos 971 MW medios.
A las tres de la mañana no hay sol y puede no haber viento, pero ArcelorMittal sigue fabricando, AZSA sigue produciendo zinc, los hospitales funcionan, los frigoríficos siguen encendidos y alguien sigue viendo vídeos de gatos.
Por eso hacen falta también almacenamiento, generación gestionable, redes e interconexiones.
Los cables también cuentan
Asturias tiene aproximadamente 940 kilómetros de circuitos de transporte eléctrico de alta tensión, en 400 y 220 kV.
No basta con producir electricidad. Hay que poder llevarla hasta donde se necesita.
Es como disponer de agua en un embalse con una tubería insuficiente: llega un momento en que el problema no es el agua, sino la tubería.
Puedes tener molinos, paneles, centrales y una industria deseosa de electrificarse. Pero sin red suficiente, la potencia puede existir en el PowerPoint y no necesariamente en el enchufe.
Y ahora llegan los centros de datos
En el sector suele considerarse de hiperescala un centro de 50 MW o más, y en España ya existen proyectos de 100 MW.
El proyecto planteado para Asturias se ha situado precisamente alrededor de 100 MW de potencia eléctrica.
Si funcionase permanentemente a esa potencia:
100 MW × 8.760 horas = 876 GWh anuales.
Casi 900 GWh.
Eso equivale a alrededor del 60 % de toda la electricidad que consumen los hogares asturianos y aproximadamente a una décima parte de toda la demanda eléctrica de Asturias.
Un solo centro.
A 50 MW serían unos 438 GWh.
A 200 MW, 1.752 GWh.
Y a 500 MW, 4.380 GWh, aproximadamente la mitad de toda la electricidad que consume actualmente Asturias.
Comparemos otra vez: toda la eólica asturiana produjo unos 1.314 GWh en 2025. Un centro de datos de 100 MW necesitaría 876 GWh.
Es decir, consumiría una cantidad equivalente a aproximadamente dos tercios de toda la producción eólica anual asturiana.
La diferencia es sencilla: el molino dice «cuando haya viento, produzco». El centro de datos dice «yo tengo que seguir encendido aunque no haya viento».
El sistema tiene que conseguir que ambas frases convivan.
La verdadera pregunta
Asturias consume unos 8.500 GWh al año y produce unos 7.700. Tiene casi 3.900 MW instalados, unos 700 MW eólicos, hidráulica, ciclos combinados, generación térmica, solar y unos 940 kilómetros de red de alta tensión.
Pero también tiene una industria que consume dos tercios de la electricidad, quiere electrificarse todavía más y puede recibir nuevas demandas gigantescas como los centros de datos.
Por eso la discusión ya no es simplemente carbón sí o carbón no.
Eso era el capítulo anterior.
Ahora las preguntas son otras:
¿Tenemos electricidad suficiente cuando hace falta?
¿Tenemos suficientes cables para llevarla?
¿Tenemos dónde almacenarla cuando sobra?
¿Podemos generar más sin disparar los costes industriales?
¿Y cuántos megavatios nuevos podemos conectar antes de descubrir que el enchufe era más pequeño de lo que pensábamos?
Podemos tener viento, agua, industria, suelo, puertos y cables.
Lo que quizá no tengamos siempre es electricidad disponible exactamente cuando todos quieran encender la máquina.
Y aquí empiezan mis reflexiones «de andar por casa».
¿Por qué cerramos las térmicas?
En España confluyeron tres factores:
- La política europea de descarbonización.
- El coste creciente de los derechos de emisión de CO₂.
- La pérdida de competitividad de numerosas centrales antiguas frente a renovables y, en determinados momentos, ciclos combinados.
El PNIEC actualizado explica que el cierre del carbón se adelantó a 2030 por las dificultades de rentabilidad derivadas, entre otras cosas, del precio del CO₂, y lo considera necesario para alcanzar los objetivos españoles de reducción de emisiones.
Pero mi pregunta es otra:
¿Era necesario cerrar las centrales o era necesario dejar de utilizarlas?
No es exactamente lo mismo.
Una central puede dejar de quemar carbón y conservarse temporalmente como activo estratégico, reserva de emergencia, infraestructura reutilizable o emplazamiento industrial.
Alemania permite que determinados grupos que salen del mercado pasen a reserva de red. Durante la crisis energética de 2022 algunos volvieron temporalmente al mercado.
Irlanda hizo algo parecido: ESB dejó de utilizar carbón en Moneypoint en 2025, pero mantuvo las instalaciones disponibles como generación de último recurso hasta 2029, transformándolas para funcionar con petróleo durante ese periodo.
No significa que Europa haya decidido «cerrar pero no derribar»: muchas centrales han sido demolidas.
Significa que existe una opción intermedia entre mantenerlas funcionando y destruirlas: hibernarlas cuando tenga sentido estratégico.
Porque una central no es solamente una chimenea y una caldera. También son conexiones eléctricas, terrenos, subestaciones, carreteras, ferrocarril, refrigeración, instalaciones auxiliares y acceso al agua.
Y parte de esa infraestructura puede tener valor para futuras tecnologías: biomasa, combustibles sintéticos, gases bajos en carbono, almacenamiento, hidrógeno, sistemas híbridos u otras soluciones que hoy quizá ni imaginamos.
Quizá el error no sea abandonar una tecnología, sino destruir innecesariamente la infraestructura que podría servir para la siguiente.
¿Cuántas centrales estamos hablando?
El acuerdo español de transición justa incluyó 15 centrales térmicas de carbón.
A abril de 2025, cuatro estaban completamente desmanteladas: Andorra, Anllares, Meirama y Velilla. En otras seis el desmantelamiento estaba muy avanzado y otras permanecían activas o en proceso de cierre.
En 2024 el carbón español produjo apenas unos 3 TWh, frente a más de 52 TWh de nuclear y más de 60 TWh de eólica.
Es decir, el carbón había dejado de ser fundamental para el sistema mucho antes de desaparecer físicamente toda su infraestructura.
En Europa, un estudio basado en datos del JRC contabilizaba 166 centrales de carbón operativas en 18 países de la UE en 2020, con unos 112 GW.
Otra base de datos, con distinta metodología, contabilizaba 198 centrales operativas en Europa entre 2000 y 2022, con unos 106,6 GW. España aparecía con 7 operativas y 20 retiradas durante ese periodo.
A escala mundial, Global Energy Monitor contabilizaba en julio de 2026 14.674 unidades de generación en 111 países y más de 2.200 GW de carbón en funcionamiento. La IEA, usando otra metodología, había hablado de unas 8.500 centrales y más de 2.000 GW.
Por eso importa más comparar potencia y producción que contar chimeneas.
Las cuatro centrales españolas completamente desmanteladas representarían matemáticamente un 2,02 % de 198, pero sería una comparación conceptualmente engañosa porque estamos mezclando desmanteladas con operativas.
Más significativo: España había retirado 20 centrales entre 2000 y 2022, frente a 203 en el conjunto europeo de aquella base de datos.
Eso supone aproximadamente un 9,9 %.
¿Y qué hace el resto del mundo?
Mientras nosotros desmontamos, el mundo continúa construyendo.
Según Global Energy Monitor, en 2026 hay más de 2.200 GW de carbón en funcionamiento y cientos de gigavatios adicionales en distintas fases de desarrollo, concentrados fundamentalmente en Asia, especialmente China e India.
En 2025 entraron en funcionamiento casi 100 GW de nueva capacidad de carbón, una de las cifras más altas de los últimos años.
No significa que España deba mantener sus centrales ni volver al carbón.
Pero sí permite preguntar qué parte del problema energético y medioambiental mundial resolvemos destruyendo aquí infraestructuras que otros están construyendo simultáneamente.
Y llegamos a la nuclear
España acordó en 2019 un cierre escalonado del parque nuclear entre 2027 y 2035.
Sin embargo, la situación europea ha cambiado. La Unión Europea ha incluido determinadas actividades nucleares, con condiciones estrictas, dentro de su taxonomía de actividades ambientalmente sostenibles.
Y en agosto de 2026 el Gobierno español autorizó prolongar los dos reactores de Almaraz hasta junio de 2030, aunque mantiene oficialmente el cierre del parque para 2035.
Conviene hacer dos precisiones.
La nuclear no es oficialmente «energía azul». Es una tecnología baja en carbono, pero no renovable, considerada sostenible bajo determinadas condiciones por la taxonomía europea.
Y tampoco «Europa decidió cerrar las nucleares». La política nuclear continúa dependiendo esencialmente de cada Estado. Francia mantiene una fuerte apuesta nuclear mientras otros países han optado por abandonarla.
Otra paradoja de andar por casa
En 2025 las centrales españolas de carbón produjeron aproximadamente 1,5 TWh.
Las nucleares, unos 51,8 TWh.
Más de treinta veces más.
Y los ciclos combinados de gas produjeron aproximadamente 45,7 TWh, aumentando significativamente respecto al año anterior.
Por eso aparece una paradoja evidente.
Cerrar carbón reduce emisiones si lo sustituimos por una fuente de bajas emisiones.
Pero cerrar nuclear no necesariamente reduce emisiones si parte de esa producción acaba sustituida por gas.
La pregunta correcta no debería ser qué tecnología nos gusta más, sino qué combinación garantiza electricidad suficiente, asequible, segura y con las menores emisiones posibles.
¿Y cuánto cambia el mundo si España cierra su carbón?
Eliminar completamente los aproximadamente 1,5 TWh actuales de generación española con carbón evitaría, suponiendo entre 0,8 y 1 tonelada de CO₂ por MWh y sustitución íntegra por generación sin emisiones, del orden de 1,3-1,5 millones de toneladas de CO₂ anuales.
Es mucho.
Pero las emisiones mundiales de CO₂ relacionadas con la energía rondan los 38.000 millones de toneladas anuales.
El resultado es aproximadamente un 0,004 %.
Dicho de otra manera: por cada 27.000 toneladas de CO₂ relacionadas con la energía emitidas mundialmente, el cierre del carbón español evitaría aproximadamente una.
No digo que no haya que cerrar el carbón.
Digo que conviene poner su efecto en su verdadera dimensión.
Puede ser coherente con nuestra política energética y climática, pero no resuelve el problema climático mundial, especialmente mientras otros países incorporan decenas de gigavatios nuevos de carbón.
La contradicción final
Después de todo esto, mi pregunta es sencilla:
¿No deberíamos ser más prudentes al adoptar decisiones energéticas irreversibles?
Podemos decidir que una central de carbón ya no debe funcionar.
Podemos decidir cerrar una nuclear.
Podemos concluir que una tecnología ha quedado obsoleta.
Pero ¿tenemos necesariamente que destruir de inmediato toda la infraestructura?
Alemania recurrió durante la crisis del gas a centrales que mantenía en reserva.
Irlanda conserva Moneypoint como respaldo hasta 2029.
España acaba de prolongar Almaraz hasta 2030.
Por tanto, quizá convenga distinguir entre dejar de utilizar una tecnología y destruir físicamente la posibilidad de utilizar o reconvertir su infraestructura.
No se trata de defender el carbón.
Ni de defender la nuclear.
Ni de cuestionar las renovables.
Se trata de reconocer que desconocemos cómo será nuestro sistema energético dentro de veinte o treinta años.
Quizá no necesitemos carbón.
Quizá tampoco las antiguas térmicas.
Quizá la nuclear haya desaparecido.
O quizá necesitemos una parte de ella.
Quizá aparezcan tecnologías que hoy apenas conocemos.
La energía es demasiado importante para convertir decisiones técnicas en dogmas y hacerlas irreversibles cuando no sea estrictamente necesario.
Porque las certezas energéticas de hoy pueden convertirse en las dudas de mañana.
Y quizá la verdadera modernidad no consista solamente en construir lo nuevo.
Quizá consista también en no destruir demasiado pronto aquello que todavía podría servirnos para llegar hasta allí.
P. S. No me atrevo a extrapolar este estudio al ámbito nacional y, a la par de hacer desaparecer las térmicas, quitar también las nucleares.
Documentación y fuentes
- Red Eléctrica — Informe del sistema eléctrico 2025. Demanda, generación y balance eléctrico por comunidades autónomas: consultar informe.
- Red Eléctrica — Sistema eléctrico por comunidades autónomas. Potencia instalada y características de la red de transporte en Asturias: consultar datos.
- Fundación Asturiana de la Energía (FAEN) — Energía en Asturias 2018. Producción eléctrica regional y generación con carbón —8.497 GWh en 2018—: consultar documento.
- EDP — Asturiana de Zinc. Acuerdo de suministro de 237 GWh anuales de electricidad eólica entre 2021 y 2040, equivalente al consumo medio de 65.000 hogares: consultar información.
- ArcelorMittal España. Construcción de la nueva acería eléctrica de Gijón y proceso de descarbonización de la siderurgia asturiana: consultar información.
- Gobierno del Principado de Asturias — Digital Valley Asturias. Proyecto del campus tecnológico de Salas, inversión prevista de 1.226 millones y capacidad informática final de 120 MW: consultar proyecto.
- Ministerio para la Transición Ecológica — Transición Justa. Situación de las 15 centrales térmicas de carbón incluidas en el acuerdo y estado de sus procesos de desmantelamiento: consultar balance.
- MITECO — Plan Nacional Integrado de Energía y Clima 2023-2030. Marco español de descarbonización, renovables y planificación energética: consultar PNIEC.
- Bundesnetzagentur — Alemania. Sistema de reserva de red y centrales mantenidas fuera del mercado para garantizar la seguridad del suministro: consultar Netzreserve.
- ESB — Moneypoint, Irlanda. Fin del uso del carbón en 2025 y mantenimiento de la instalación como generación de último recurso, utilizando petróleo, hasta 2029: consultar información.
- Comisión Europea — Taxonomía de la UE. Inclusión, bajo condiciones estrictas, de determinadas actividades nucleares y de gas dentro de la taxonomía europea: consultar normativa.
- MITECO — Central nuclear de Almaraz. Renovación de la autorización de explotación de Almaraz I y II hasta el 8 de junio de 2030: consultar resolución.
- Joint Research Centre — Comisión Europea. Situación de las regiones del carbón de la UE y referencia a 166 centrales de carbón operativas en 18 Estados miembros en 2020, con 112 GW de capacidad: consultar estudio.
- Energies — datos europeos 2000-2022. Recopilación que contabiliza 198 centrales de carbón operativas, 203 retiradas y, para España, 7 operativas y 20 retiradas en el periodo considerado: consultar estudio.
- Global Energy Monitor — Boom and Bust Coal 2026. Evolución mundial de la capacidad de generación con carbón y concentración de los nuevos proyectos en China e India: consultar informe.
- International Energy Agency (IEA). Referencia internacional sobre el parque mundial de centrales de carbón —alrededor de 8.500 centrales y más de 2.000 GW en el análisis citado—: consultar análisis.
- IEA — Global Energy Review 2026. Emisiones mundiales de CO₂ relacionadas con la energía, próximas a 38.400 millones de toneladas en 2025: consultar datos.

Consultor empresarial.
Germánico en organización, perseverante en las metas, pragmático en soluciones y latino en la vida personal.
¿Y por qué no?