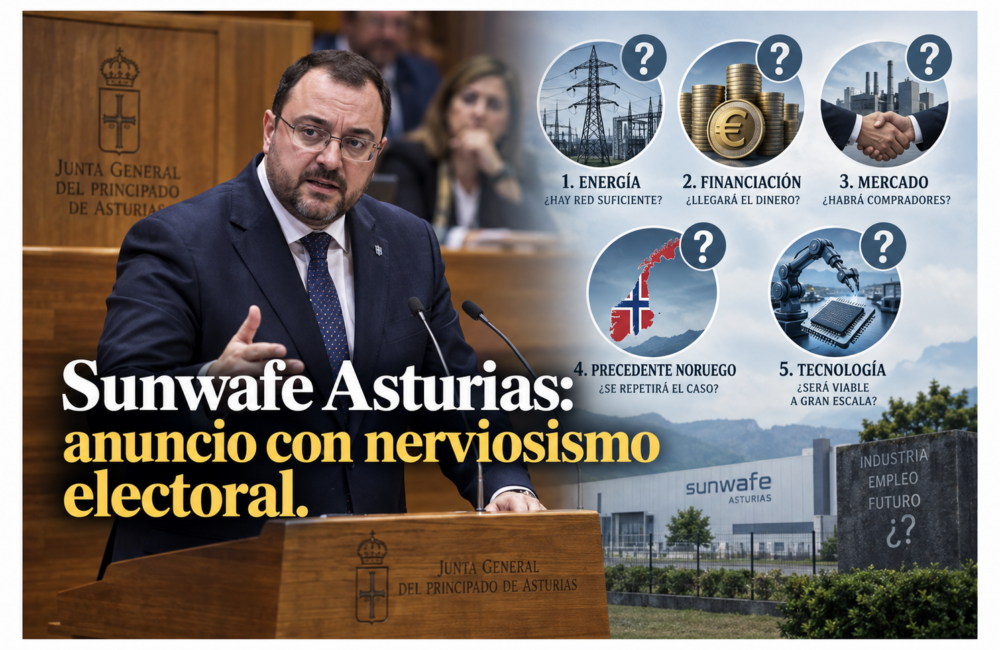
Adrián Barbón presentó en la Junta un proyecto llamado a fabricar en la ZALIA hasta 20 GW anuales de obleas fotovoltaicas y a alcanzar hasta 2.600 empleos.
Hay suelo y casi 200 millones de ayuda pública concedida; pero la decisión final de inversión, la financiación completa, la solución energética, los clientes y la ejecución industrial siguen pendientes.
El anuncio de Barbón y lo que ya venía de antes
Adrián Barbón aprovechó la segunda jornada del Debate de Orientación Política para anunciar la «inmediata tramitación» de Sunwafe como Proyecto de Interés Estratégico Regional (PIER), figura destinada a agilizar proyectos considerados especialmente relevantes para Asturias.
El proyecto contempla una fábrica de lingotes y obleas de silicio en la Zona de Actividades Logísticas e Industriales de Asturias (ZALIA), según recogió Europa Press.
Pero Sunwafe no nació esta semana en la tribuna parlamentaria. El propio Gobierno de Asturias confirmó el 14 de agosto de 2025 que la empresa acababa de solicitar su declaración como PIER. Entre aquella solicitud y el anuncio de tramitación inmediata han pasado aproximadamente trece meses.
Durante ese tiempo sí se han producido actuaciones concretas. El 30 de enero de 2026, ZALIA acordó adjudicar al proyecto 300.000 metros cuadrados de suelo, unas 30 hectáreas. Sunwafe también ha encargado a Tresca Ingeniería el desarrollo de la ingeniería de propiedad, la dirección integral del proyecto y la ingeniería básica y de detalle, como recoge PV Magazine.
Qué pretende construir Sunwafe
La fábrica transformaría silicio de alta pureza en lingotes y posteriormente cortaría esos lingotes en finísimas obleas, la pieza sobre la que después se fabrican las células fotovoltaicas. La propia Sunwafe fija como objetivo alcanzar en 2030 una producción anual de 2.500 millones de obleas, equivalentes a unos 20 gigavatios (GW) de capacidad fotovoltaica.
Los 20 GW no representan el consumo eléctrico de la fábrica, sino la potencia de los futuros módulos que podrían fabricarse utilizando esas obleas. La empresa sostiene además que esa producción podría cubrir hasta el 50% de la demanda europea anual prevista de obleas en 2030, según su comunicación corporativa de abril de 2026. Un grandioso objetivo con muchas dudas aún sobre su viabilidad.
La primera fase tiene un coste subvencionable de 670 millones de euros. De ellos, el Instituto para la Diversificación y Ahorro de la Energía (IDAE) ha concedido 199,995 millones, exactamente el 30%, dentro del programa RENOVAL; la cifra consta en la resolución definitiva de adjudicación.
Hay, por tanto, empresa y ayuda pública. Pero la propia Sunwafe sitúa en febrero de 2027 su decisión final de inversión, prevé iniciar la construcción durante 2027 y comenzar las operaciones comerciales a principios de 2029. En esa misma comunicación reconoce que todavía trabaja en consolidar socios industriales y captar capital.
Ésa es la frontera que debe mantenerse clara: hoy no existen todavía 670 millones efectivamente invertidos, una fábrica produciendo 20 GW ni 2.600 trabajadores fabricando obleas en la ZALIA. Entre el proyecto y ese resultado aparecen cinco incógnitas críticas.
INCÓGNITA CRÍTICA 1. ¿DE DÓNDE SALDRÁ LA ENERGÍA?
ZALIA dispone de suministro eléctrico, pero no dispone todavía de toda la infraestructura de gran capacidad prevista para atender nuevas demandas industriales. El propio Principado explicó en marzo que la sociedad avanzaba en nuevas infraestructuras eléctricas teniendo en cuenta, entre otras implantaciones, la futura llegada de Sunwafe, según la información oficial de ZALIA.
La pieza principal es la nueva subestación de Entrevías, cuya autorización publicada en el Boletín Oficial del Principado de Asturias establece una instalación de 132/22 kilovoltios y dos transformadores de 50 megavoltamperios (MVA) cada uno. La capacidad inicial instalada será, por tanto, de 100 MVA.
El propio proyecto prevé a futuro un tercer transformador de 132/22 kV y dos transformadores de 220/132 kV, mientras que las líneas de conexión se tramitan en otro proyecto separado, como detalla la autorización del BOPA.
Por encima de la distribución está además la red de transporte. Red Eléctrica comenzó en julio las obras del Anillo Eléctrico Central de Asturias con la subestación de Cardoso de 400/220 kV y relaciona expresamente esta infraestructura con el incremento de la demanda industrial de la zona central, según su nota oficial.
¿Qué orden de magnitud puede necesitar una fábrica como la proyectada?
Un estudio técnico del Australian PV Institute sitúa la fabricación integrada de lingotes y obleas en unos 60-70 gigavatios hora (GWh) anuales por cada GW de capacidad. Aplicado como referencia a 20 GW, supondría aproximadamente 1.200-1.400 GWh al año, equivalentes a unos 137-160 megavatios (MW) de potencia media continua. El estudio puede consultarse aquí.
Por todo ello es imprescindible que el Principado y la empresa aclaren:
- ●¿Qué potencia ha solicitado Sunwafe para la primera fase y para los 20 GW finales?
- ●¿Tiene ya concedidos acceso y conexión a la red y en qué punto y nivel de tensión?
- ●¿La fábrica dependerá de Entrevías o tendrá una alimentación específica de alta tensión?
- ●¿Qué actuaciones del Anillo Eléctrico Central son necesarias para su funcionamiento y qué sucede si esas infraestructuras se retrasan?
- ●¿El retraso del Principado en informar y aprobar el PIER se debe a la falta de estas instalaciones energéticas?
INCÓGNITA CRÍTICA 2. ¿QUIÉN FINANCIA LOS 470 MILLONES RESTANTES?
La aritmética es sencilla. La primera fase asciende a 670 millones y la subvención pública cubre casi 200.
Quedan aproximadamente 470 millones que deben proceder de capital, deuda u otras fuentes de financiación.
La misma Sunwafe no oculta que esa fase aún no está cerrada. En abril declaró encontrarse trabajando en captación de capital y consolidación de socios industriales antes de adoptar su decisión final de inversión; RTPA también informó de que la compañía busca socios y financiación para iniciar la construcción en 2027. Puede consultarse la información aquí.
- ●¿Cuánto capital privado está ya comprometido de forma firme?
- ●¿Qué parte de los aproximadamente 470 millones restantes será capital propio y qué parte procederá de deuda?
- ●¿Existen otras ayudas, garantías o instrumentos públicos previstos además de los 199,995 millones ya concedidos?
- ●¿Qué condiciones deben cumplirse para que en febrero de 2027 se adopte realmente la decisión final de inversión?
INCÓGNITA CRÍTICA 3. ¿QUIÉN COMPRARÁ 20 GW DE OBLEAS?
Europa presenta una enorme dependencia exterior en esta cadena industrial. La Comisión Europea calcula que la Unión dispone hoy de menos de 1 GW de capacidad de lingotes y obleas y alrededor de 2 GW de células fotovoltaicas.
Al mismo tiempo, la Comisión describe un mercado mundial afectado por una severa sobrecapacidad, fuerte presión de la producción china y precios deprimidos; el diagnóstico figura en su documento sobre la industria europea de tecnologías limpias.
Eso produce una paradoja aparente: Europa necesita capacidad propia por razones de seguridad industrial, pero el mercado mundial NO sufre escasez de obleas. El problema no es únicamente producirlas, sino venderlas a precios que sostengan una fábrica europea frente a competidores asiáticos de enorme escala y menores costes.
Además, las obleas no se venden directamente al instalador de paneles. Necesitan fábricas de células que las transformen antes de llegar al módulo fotovoltaico. La Comisión proyecta que Europa podría superar los 30 GW de capacidad de células hacia 2030 si los proyectos anunciados llegan efectivamente a materializarse; Sunwafe pretende aportar ella sola 20 GW de obleas.
Hay incluso una cuestión de definición. En 2025 Sunwafe Asturias afirmó que sus 20 GW representarían el 50% del objetivo europeo de producción de obleas; en 2026 pasó a hablar de hasta el 50% de la demanda europea anual prevista. No son exactamente el mismo denominador.
- ●¿Qué empresas comprarán las obleas de ZALIA cuando empiece la producción?
- ●¿Existen contratos vinculantes de compra a largo plazo y qué volumen cubren?
- ●¿De qué cálculo exacto procede la afirmación del 50% y qué hipótesis de demanda europea utiliza?
- ●¿Qué ocurre con el modelo de negocio si parte de las nuevas fábricas europeas de células se retrasa o no llega a construirse?
INCÓGNITA CRÍTICA 4. EL PRECEDENTE DE NORWEGIAN CRYSTALS
Aquí aparece un antecedente que merece especial atención. InnoEnergy, impulsora de Sunwafe, ya participó en otro fabricante europeo de lingotes y obleas: Norwegian Crystals, en Glomfjord, Noruega.
InnoEnergy entró en la compañía en 2022 con el objetivo de ampliar sustancialmente su producción, según su propia comunicación corporativa.
Norwegian Crystals partía con ventajas que no eran menores: fábrica, trabajadores especializados, experiencia industrial y producción real. Pretendía pasar de aproximadamente 0,5 GW a 6 GW. En marzo de 2023 logró además un contrato vinculante con una importante empresa europea para suministrar hasta 3 GW de obleas al año durante un mínimo de cinco años, tal como anunció la propia compañía en esta nota oficial.
Y, sin embargo, el proyecto necesitaba financiación adicional. Norwegian Crystals buscaba 1.800 millones de coronas noruegas de nuevo capital propio para multiplicar su capacidad, según informó Finansavisen.
No consiguió cerrar aquella estructura financiera y en agosto de 2023 se abrió el procedimiento concursal, que consta en el registro empresarial noruego.
El precedente no permite afirmar que Sunwafe vaya a repetir aquella trayectoria. Sí permite formular una pregunta mucho más precisa: qué ha cambiado para que InnoEnergy considere ahora financiable y competitiva en Asturias una planta cuyo objetivo final de 20 GW es muy superior a los 6 GW que Norwegian Crystals intentó alcanzar.
- ●¿Qué aprendió InnoEnergy del caso Norwegian Crystals y cómo se ha incorporado ese aprendizaje al proyecto asturiano?
- ●Si Norwegian Crystals tenía un comprador para hasta 3 GW y aun así no cerró la financiación, ¿qué contratos y garantías comerciales respaldan ahora los 20 GW de Sunwafe Asturias?
- ●¿Qué estructura de capital hace viable hoy un proyecto de escala muy superior?
- ●¿Qué protección ofrece Sunwafe frente a una nueva caída prolongada de los precios mundiales de las obleas?
INCÓGNITA CRÍTICA 5. ¿QUIÉN APORTA LA TECNOLOGÍA Y CÓMO SE ESCALA DE CERO A 20 GW?
Sunwafe fue impulsada por InnoEnergy en 2024 y no dispone de otras grandes plantas propias equivalentes en funcionamiento. Su proyecto asturiano será, si se ejecuta, su primera gran implantación industrial de este tipo.
La compañía sí cuenta con Tresca para la ingeniería y participa en iniciativas europeas de desarrollo tecnológico, pero la escala prevista exige equipamiento, procesos, personal especializado y conocimiento operativo de primer nivel.
La propia Sunwafe reconoce que está construyendo acuerdos con socios estratégicos seleccionados en Asia, región donde se concentra la mayor parte de la capacidad y el conocimiento industrial mundial de las obleas. La referencia aparece tanto en la comunicación de Sunwafe como en la de InnoEnergy.
- ●¿Quién suministrará los hornos, equipos de corte y principales líneas de fabricación?
- ●¿Qué socios asiáticos participan y qué aportan exactamente: capital, tecnología, maquinaria o mercados?
- ●¿Cómo se asegura el rendimiento industrial necesario para pasar de una empresa creada en 2024 a una capacidad de 20 GW en 2030?
- ●¿Qué dependencia tecnológica exterior seguirá teniendo la fábrica una vez operativa?
Primero febrero de 2027; después, los titulares definitivos
El calendario político y el industrial no avanzan a la misma velocidad. El anuncio de 670 millones, 20 GW y miles de empleos obtiene repercusión inmediata en el último Debate de Orientación Política de la legislatura; la construcción y la producción comercial, si se cumplen los planes de Sunwafe, se desarrollarían durante los años siguientes.
Por eso no resulta riguroso presentar hoy como éxito industrial consumado lo que todavía depende de financiación, energía, clientes, tecnología, permisos y construcción. Eso no equivale a dar por fracasado el proyecto. Significa mantener separadas la expectativa política y la realidad industrial.
Existe, además, una fecha especialmente útil para comprobarlo. La legislación electoral asturiana establece que las elecciones ordinarias a la Junta General se celebren el cuarto domingo de mayo cada cuatro años. Sunwafe ha fijado febrero de 2027, antes de esas elecciones, para adoptar su decisión final de inversión.
Ese será un primer momento de verdad. Asturias Liberal estará atento a si Sunwafe aporta y obtiene efectivamente la financiación necesaria, a la estructura con la que se cierren los aproximadamente 470 millones restantes de la primera fase, a la solución energética que se garantice y a si la decisión final de inversión se adopta en la fecha anunciada o vuelve a desplazarse.
Después vendrán las demás pruebas: obras, infraestructuras, maquinaria, producción, ventas y trabajadores. Cada una deberá contabilizarse cuando exista.
Porque un anuncio puede ocupar una jornada en la Junta General del Principado. Una fábrica necesita energía, capital, compradores, tecnología y ejecución. Y ésas son las cinco incógnitas que Sunwafe tendrá que ir despejando.

Español e hispanófilo. Comprometido con el renacer de España y con la máxima del pensamiento para la acción y con la acción para repensar. Católico no creyente, seguidor del materialismo filosófico de Gustavo Bueno y de todas las aportaciones de economistas, politólogos y otros estudiosos de la realidad. Licenciado en Historia por la Universidad de Oviedo y en Ciencias Políticas por la UNED